Acheter une maison en 5 étapes, du budget à la remise des clés
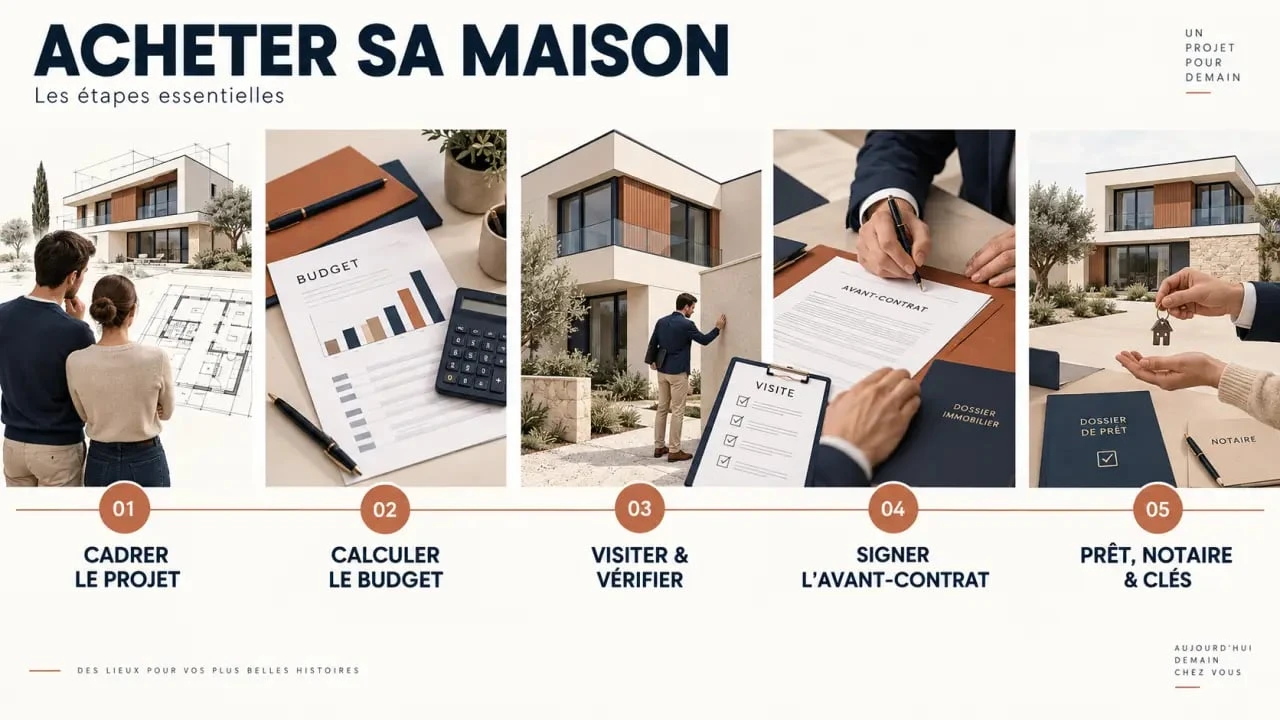
Les étapes d’un achat de maison commencent bien avant la première visite et se terminent après la remise des clés. Pour avancer sans vous engager trop vite, suivez un parcours clair : définir votre projet, établir le budget, vérifier le bien, formaliser l’achat, puis finaliser le crédit et la vente chez le notaire. Chaque étape réduit un risque financier, technique ou juridique.
1. Cadrer le projet avant de regarder les annonces
La première étape d’un achat de maison consiste à distinguer vos envies de vos critères non négociables. Définissez le secteur géographique, la surface minimale, le nombre de chambres, la présence d’un jardin, le temps de trajet acceptable, l’état du bien et la possibilité d’y réaliser des travaux. Pour une maison, ajoutez les questions du stationnement, de l’assainissement, des limites du terrain et de l’évolution possible du quartier.
Estimer la mensualité et le coût du crédit
Renseignez les paramètres de votre projet pour obtenir une estimation du financement.
Résultats estimatifs
Le calcul sera affiché ici.
Résultat indicatif : cette estimation n’intègre pas les frais, garanties, frais de dossier, éventuels frais de courtage ni les conditions propres à chaque banque.
Arbitrer entre emplacement, état et surface
Il est rare qu’une maison réunisse tous vos critères au prix souhaité. Classez-les en trois catégories : indispensables, souhaitables et secondaires. Cette hiérarchie évite de visiter des biens séduisants, mais incompatibles avec votre quotidien. Un emplacement pratique peut justifier une pièce en moins. À l’inverse, une grande maison éloignée peut alourdir durablement les frais de transport, de chauffage et d’entretien.
Ne comparez pas uniquement les mètres carrés. Observez la circulation dans la maison, l’orientation des pièces de vie, les rangements et la lumière selon les heures de la journée. L’entrée distribue-t-elle correctement les déplacements ? La cuisine correspond-elle à vos habitudes ? Le jardin demande-t-il un entretien compatible avec votre emploi du temps ? Ces questions permettent de passer d’une visite séduisante à une évaluation concrète de votre vie future dans le bien.
2. Calculer le budget global et préparer le financement
Ne fondez pas votre recherche sur le seul prix affiché. Votre budget d’achat immobilier comprend le prix de la maison, les frais d’acquisition souvent appelés frais de notaire, les éventuels travaux, les frais de garantie, les frais de dossier bancaire, l’assurance emprunteur et une réserve pour les premiers aménagements. L’apport personnel peut couvrir une partie de ces dépenses, mais il reste prudent de conserver une épargne de sécurité.
Obtenir une capacité d’emprunt réaliste
Réalisez une simulation de prêt immobilier, puis échangez avec une banque ou un courtier avant de faire une offre. La capacité d’emprunt dépend notamment de vos revenus, de vos charges existantes, de la durée du crédit, de l’apport et du coût de l’assurance. Le taux d’effort sert de repère pour mesurer la part des revenus consacrée aux remboursements. Un financement trop tendu laisse peu de marge face à une réparation imprévue ou à une baisse de revenus.
Préparez dès cette étape un dossier clair. Les établissements demandent habituellement les justificatifs d’identité et de domicile, les bulletins de salaire ou les preuves de revenus, les avis d’imposition, les relevés bancaires, les informations sur les crédits en cours et les éléments relatifs à votre apport. Un dossier ordonné accélère l’étude lorsque vous aurez trouvé la maison et devrez respecter les délais prévus dans l’avant-contrat.
| Poste à anticiper | Pourquoi le chiffrer avant l’offre |
|---|---|
| Prix de vente | Il détermine le montant à financer et votre marge de négociation. |
| Frais d’acquisition | Ils s’ajoutent au prix et doivent être intégrés au plan de financement. |
| Travaux et entretien | Une toiture, un chauffage ou une isolation peuvent modifier l’équilibre du projet. |
| Assurance emprunteur et habitation | Ces cotisations influencent le coût mensuel réel de la propriété. |
3. Visiter une maison comme un acheteur, pas seulement comme un visiteur
Une visite utile doit répondre à des questions vérifiables. Revenez si possible à un autre moment de la journée et observez le bruit, l’ensoleillement, l’état des façades, des menuiseries, de la toiture et des extérieurs. Ouvrez les placards, regardez les plafonds, testez les ouvrants et demandez l’âge des équipements importants. Prenez des notes et des photos si elles sont autorisées : la mémoire d’une visite est souvent plus flatteuse que la réalité.
Promesse de vente : délais et droit de rétractation · Consultez les règles officielles sur le délai de signature de l’acte définitif et les conditions de rétractation après un compromis de vente.
Réunir les documents et contrôler l’environnement
Demandez le dossier de diagnostics techniques, notamment le diagnostic de performance énergétique, ainsi que les informations disponibles sur les travaux réalisés et les consommations. Vérifiez aussi le plan local d’urbanisme auprès de la mairie. Une parcelle voisine constructible, un projet de voirie ou des règles d’extension peuvent modifier la valeur d’usage du bien et vos possibilités futures.
Pour apprécier le prix, comparez les ventes locales et pas uniquement les annonces concurrentes. La base Demande de valeurs foncières peut aider à situer les transactions passées. Si un doute important apparaît sur la structure, l’humidité, l’assainissement ou l’ampleur des travaux, solliciter un professionnel avant de s’engager coûte souvent moins cher qu’une mauvaise surprise après la vente. Cette vérification peut aussi vous aider à négocier sur des éléments concrets.
4. Faire une offre puis sécuriser l’avant-contrat
L’offre d’achat immobilier indique le bien concerné, le prix proposé, sa durée de validité et, idéalement, les conditions essentielles de votre financement. Une fois acceptée, elle peut vous engager : ne la rédigez pas comme un simple message de négociation. Une contre-proposition du vendeur annule l’offre initiale et ouvre une nouvelle négociation. Le contenu de l’offre doit donc rester précis et cohérent avec votre projet de financement.
Compromis de vente ou promesse de vente : ce qui change
Le compromis de vente engage en principe les deux parties à conclure la vente, sous réserve des conditions prévues. Dans une promesse de vente, le vendeur réserve le bien à l’acquéreur pendant une période déterminée, tandis que celui-ci conserve une option. L’indemnité d’immobilisation est fréquemment associée à la promesse. Un séquestre peut également être prévu lors de l’avant-contrat. Le notaire explique la portée de chaque document et adapte les clauses à la situation.
Après la signature de l’avant-contrat, l’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours. Ce délai est distinct des clauses suspensives. Pour un achat à crédit, la plus importante est généralement la clause suspensive d’obtention de prêt : si le financement est refusé dans les conditions prévues et si vous avez effectué les démarches requises, la vente ne se poursuit pas. Vérifiez attentivement le montant, la durée et les caractéristiques du prêt indiqués dans l’acte.
5. Finaliser le prêt, signer l’acte authentique et prendre possession
Une fois l’avant-contrat signé, transmettez rapidement les pièces demandées par la banque. Comparez le coût total du crédit, les garanties, les conditions de remboursement anticipé et l’assurance emprunteur. L’offre de prêt mérite une lecture attentive, y compris son tableau d’amortissement. Celui-ci montre la répartition entre capital, intérêts et assurance au fil des échéances.
Lorsque les conditions suspensives sont levées et que le notaire a accompli les vérifications nécessaires, un rendez-vous est fixé pour signer l’acte authentique. Vous devenez propriétaire au moment de cette signature, sauf disposition particulière prévue dans l’acte. Le notaire accomplit ensuite les formalités de publicité foncière et vous remet les clés selon les modalités convenues.
Les actions à lancer dès la remise des clés
Le jour de la vente, relevez les compteurs et vérifiez que les clés, télécommandes et documents annoncés sont bien remis. Assurez la maison si cela n’est pas déjà fait. Organisez ensuite les changements d’adresse, les contrats d’énergie, l’accès à internet et, si nécessaire, les travaux urgents avant l’emménagement. Conservez l’acte de vente, les diagnostics, les factures et les échanges importants. Ce dossier accompagnera la vie de votre maison et facilitera une future revente.

- Entrées chaudes : 5 recettes économiques pour impressionner vos invités - 19 septembre 2026
- Comparatif congélateur armoire : 3 choix selon l’espace, le budget et le volume - 18 septembre 2026
- Cuisine libanaise : composez un mezze maison du houmous aux baklavas - 17 septembre 2026
Articles qui pourraient vous intéresser :
 PACS et achat immobilier : quel régime choisir pour protéger votre patrimoine ?
 Vente d’une maison en indivision : 4 leviers pour débloquer la situation entre héritiers
 Deux jeux de clés ou un par occupant : ce que le propriétaire doit vraiment remettre
 Validité du DPE : 10 ans, exceptions datées et vérification ADEME