Achat immobilier en LLI : TVA à 10 %, mais un engagement sur 20 ans
Publié par : Éloïse Garcin-Destrel — Rédactrice spécialisée en immobilier
Le logement locatif intermédiaire (LLI) permet d’investir dans un logement à loyer plafonné avec une TVA réduite à 10 % et, sous conditions, une créance fiscale liée à la taxe foncière. Pour un particulier, l’achat passe par une personne morale, notamment une SCI. Ce cadre peut constituer une alternative au Pinel, mais il implique une gestion encadrée et un horizon patrimonial long : l’avantage fiscal ne suffit pas à rendre l’opération rentable.
Le LLI répond à un besoin de logement, pas seulement de défiscalisation
Le logement locatif intermédiaire se situe entre le logement social et le parc privé libre. Il accueille des ménages dont les ressources respectent certains plafonds, mais qui rencontrent des difficultés pour se loger aux prix du marché. En contrepartie des avantages accordés au propriétaire, le loyer est limité et le logement doit constituer la résidence principale du locataire.
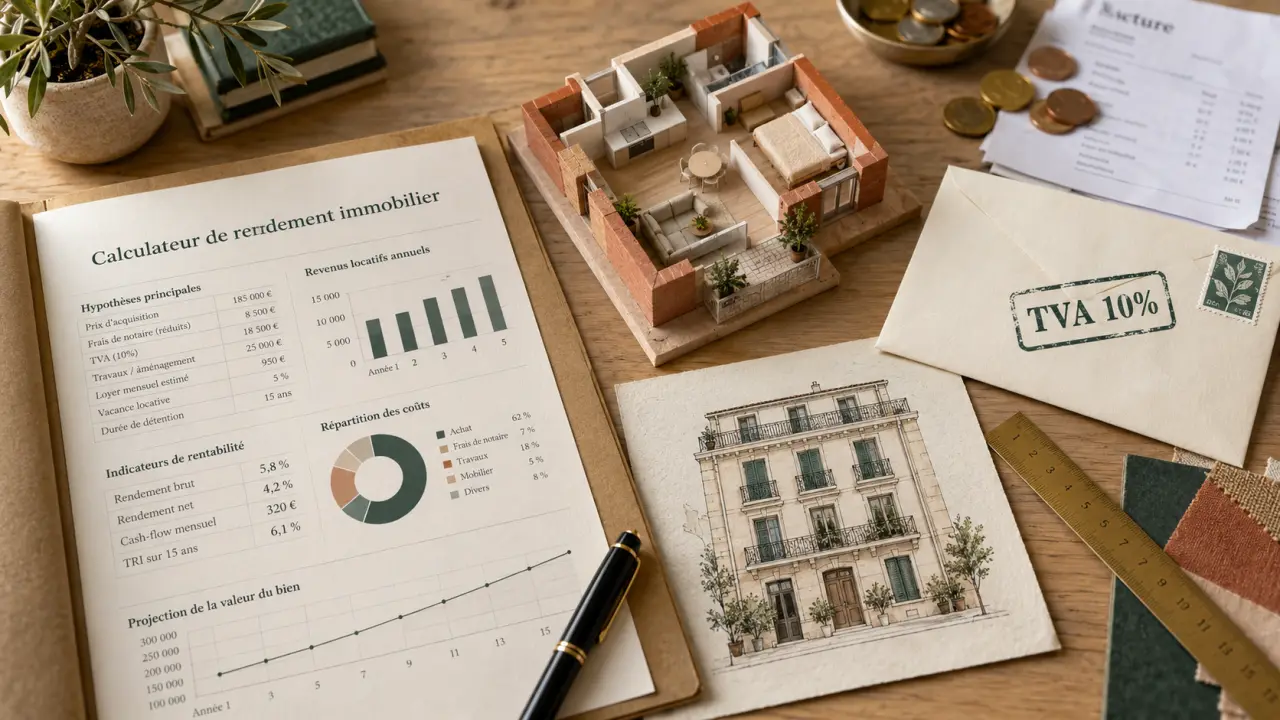
Calcul du rendement locatif net du LLI
Estimez le rendement brut et le rendement net avant fiscalité à partir des données de votre projet.
Données de l’investissement
Résultats estimatifs
Créé en 2014, le dispositif était principalement mobilisé par les investisseurs institutionnels. Son ouverture à davantage de personnes morales permet désormais aux particuliers d’y accéder par l’intermédiaire d’une société. Il ne s’agit donc pas d’un achat locatif réalisé directement en nom propre.
Le neuf et la vente en l’état futur d’achèvement (VEFA) constituent des voies courantes d’investissement. Certaines transformations de locaux et opérations d’acquisition-amélioration peuvent également entrer dans le dispositif, sous réserve de respecter leurs conditions spécifiques. Acheter un logement ancien et y réaliser quelques travaux ne suffit pas à le rendre éligible.
La logique patrimoniale est simple : accepter un revenu locatif encadré en échange d’un coût d’acquisition fiscalement allégé. Elle convient davantage à un investisseur patient qu’à un acquéreur souhaitant revendre rapidement ou disposer librement du logement.
TVA et taxe foncière : deux avantages à distinguer
Une TVA réduite à 10 %, sans remise automatique de 10 %
Une opération éligible bénéficie d’une TVA à 10 % au lieu du taux normal de 20 %. L’avantage porte sur la taxation de l’opération, pas sur une réduction d’impôt personnelle accordée chaque année à l’investisseur.
Exemple purement illustratif : pour une base hors taxes identique de 200 000 €, le prix atteint 220 000 € avec une TVA à 10 %, contre 240 000 € avec une TVA à 20 %. L’écart est de 20 000 €, soit environ 8,33 % du prix TTC au taux normal. Il faut néanmoins comparer les prix réels de logements équivalents : le taux réduit ne garantit pas que le programme soit moins cher que ses voisins.
Une créance fiscale, et non une disparition de la taxe foncière
Le dispositif prévoit, sous conditions, une créance d’impôt sur les sociétés correspondant à la taxe foncière sur les propriétés bâties pendant 20 ans. Ce mécanisme doit être distingué d’une exonération : la taxe et sa compensation fiscale suivent des circuits différents, avec des formalités et un calendrier à anticiper.
Ne déduisez donc pas mécaniquement toute taxe foncière de votre budget prévisionnel. Faites préciser l’assiette éligible, les modalités d’imputation ou de remboursement et les conséquences d’un changement d’usage. La fiscalité des loyers, des distributions aux associés et de la revente reste également à intégrer.
Avant de réserver, vérifier la société, l’adresse et les futurs locataires
La SCI est un outil, pas une garantie d’éligibilité
L’acquisition doit être réalisée par une personne morale répondant aux conditions du régime. Une société civile immobilière peut être utilisée, mais sa seule création ne donne pas automatiquement accès à tous les avantages. Son objet, son régime fiscal et l’activité réellement exercée doivent être cohérents avec l’opération.
L’arbitrage entre impôt sur le revenu et impôt sur les sociétés mérite une simulation complète. Une SCI à l’IR ne doit pas être considérée comme équivalente à une structure à l’IS, notamment pour la créance fiscale. La location meublée, lorsqu’elle est envisagée dans un montage éligible, impose aussi de vérifier les conséquences fiscales pour la société.
L’éligibilité se contrôle à l’échelle du programme
Les zones tendues, notamment A bis, A et B1, constituent des territoires majeurs du LLI. D’autres territoires peuvent être admis selon les dispositions applicables. Toutefois, le zonage de la commune ne suffit pas : l’opération doit aussi respecter les règles de mixité sociale, sauf exceptions prévues.
Les ressources des locataires dépendent notamment de la composition du foyer et de la localisation. Le loyer maximal relève également d’un barème et de règles de calcul propres au logement. Utilisez les plafonds applicables à la mise en location, plutôt qu’un montant commercial non daté.
- Obtenir une confirmation écrite de l’éligibilité du programme et de l’opération.
- Faire calculer le loyer autorisé à partir de la surface retenue réglementairement.
- Prévoir le contrôle des justificatifs de ressources lors de la sélection des locataires.
- Identifier le responsable des obligations déclaratives, notamment électroniques.
Le plafond de ressources agit comme un filtre de clientèle : une forte demande locale ne signifie pas que tous les candidats peuvent louer votre bien. Avant d’acheter, confrontez le loyer envisagé aux revenus des ménages admissibles et aux critères de solvabilité de l’assurance loyers impayés. Un logement peut être réglementairement accessible, mais difficile à attribuer si ces trois paramètres ne se recoupent pas.
LLI, ancien Pinel ou location libre : des arbitrages différents
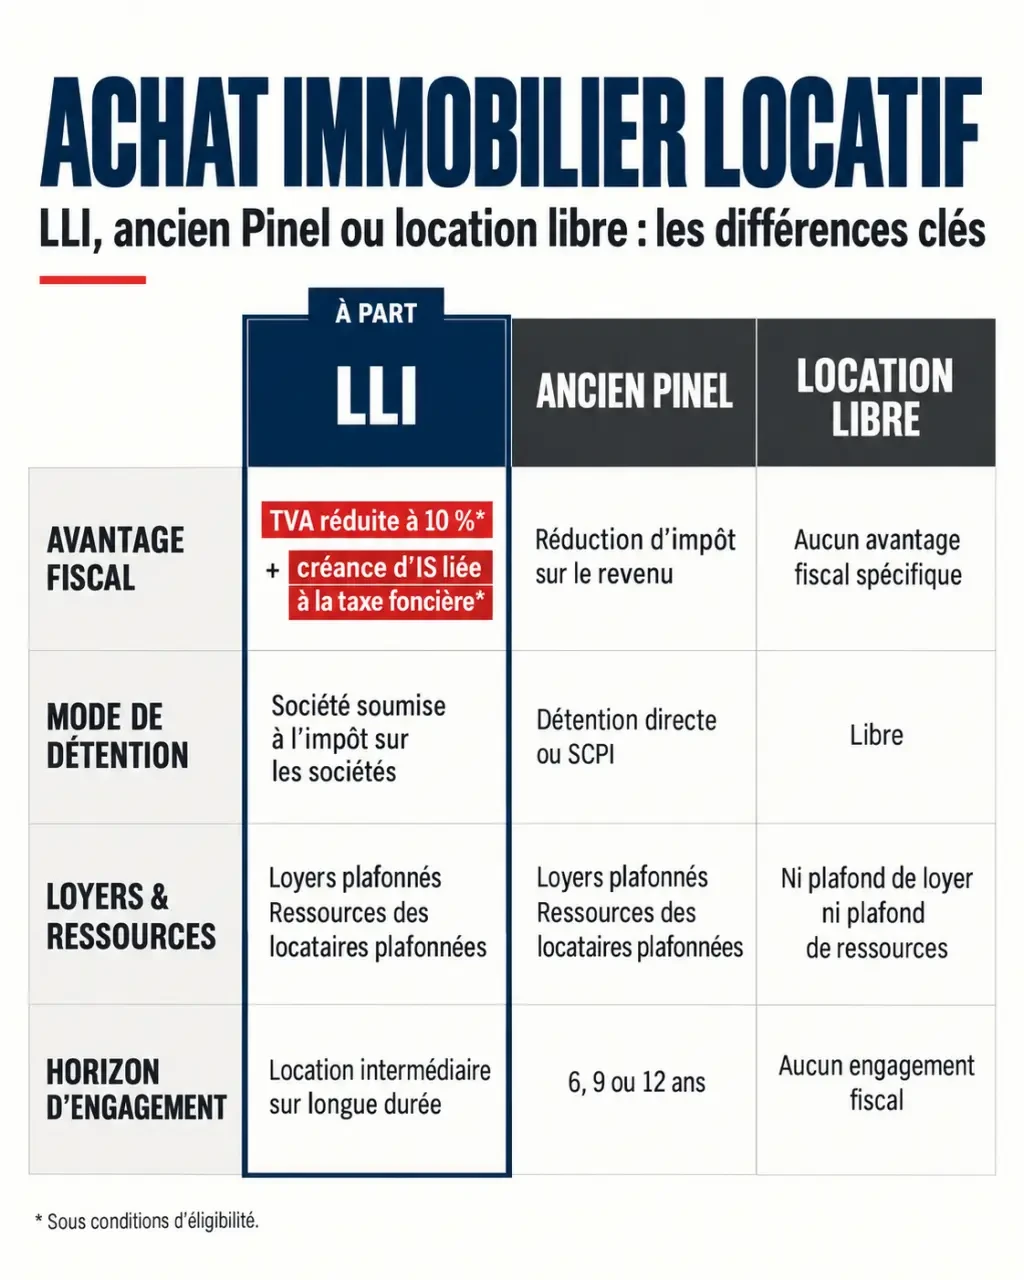
Le LLI est souvent présenté comme une relève du Pinel, désormais fermé aux nouveaux investissements. Pourtant, leurs mécanismes diffèrent. Le Pinel reposait sur une réduction d’impôt sur le revenu ; le LLI articule fiscalité de l’acquisition, détention par une société et obligations locatives durables.
| Critère | LLI | Ancien Pinel | Location libre |
|---|---|---|---|
| Avantage central | TVA réduite et créance fiscale sous conditions | Réduction d’impôt sur le revenu | Pas d’avantage propre au LLI |
| Mode de détention | Personne morale | Notamment en nom propre ou via une SCI adaptée | Nom propre ou société |
| Loyers et ressources | Plafonnés | Plafonnés | Pas de plafonds LLI, mais réglementation locale éventuelle |
| Horizon | Cadre de référence de 20 ans | Engagement initial de 6 ou 9 ans, prolongeable jusqu’à 12 ans | Selon financement, bail et stratégie |
Pour le LLI, raisonnez sur une affectation locative de 20 ans. Des possibilités de sortie anticipée existent sous conditions, notamment à partir de la 16e année dans certaines situations de cession. Ce n’est pas une liberté générale de revendre sans conséquence. Le calendrier et les éventuelles reprises fiscales doivent être validés avant toute décision.
La bonne décision repose sur le rendement net et la sortie
Un emplacement en zone tendue peut soutenir la demande, sans supprimer les impayés, la vacance ou les dépenses imprévues. Évaluez le quartier, les transports, les emplois accessibles et la concurrence locative. Un plafond réglementaire n’est pas nécessairement le loyer réellement accepté par le marché.
Votre simulation doit partir des loyers encaissables, puis retrancher les charges non récupérables, la gestion, les assurances, l’entretien, les frais comptables et le financement. Ajoutez la fiscalité de la société puis, si vous souhaitez percevoir les revenus personnellement, celle des sommes distribuées. Distinguez bien rendement du logement et trésorerie disponible pour l’associé.
Testez ensuite un scénario moins favorable : plusieurs mois sans locataire, une dépense de copropriété ou une revente sans hausse de prix. Intégrez les conséquences fiscales de la cession du bien et celles d’une éventuelle dissolution de la société.
Le LLI peut être pertinent pour constituer un patrimoine durable, avec une capacité financière suffisante et une gestion structurée. Avant de signer, demandez au notaire et à l’expert-comptable une validation écrite du montage, des avantages attendus et des conditions de sortie. C’est cette cohérence globale, plutôt que la seule TVA réduite, qui doit guider l’achat.
- Parterre devant maison sans entretien : évitez le tout-gravier, misez sur les bonnes plantes - 4 novembre 2026
- Recettes de Météo à la carte sur France 3 : retrouver le plat du jour sans confondre les dates - 3 novembre 2026
- Cuisine américaine : des recettes pour un brunch moelleux et un dîner croustillant - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Vendre sa maison sans agence : maximiser son prix de vente tout en sécurisant la transaction
 Surface chambre loi Carrez : 1,80m de hauteur et 3 erreurs de métrage à éviter
 Deux jeux de clés ou un par occupant : ce que le propriétaire doit vraiment remettre
 Achat d’une maison DPE F : 4 risques à chiffrer avant de signer