Achat ou location immobilière : ne confondez plus rendement et argent disponible
Publié par : Éloïse Garcin-Destrel — Rédactrice spécialisée en immobilier
Acheter son logement, rester locataire ou acquérir un bien à louer répond à trois objectifs différents. Pour choisir, comparez le patrimoine obtenu à une même échéance, les dépenses réellement supportées et la trésorerie nécessaire chaque mois. Une mensualité proche d’un loyer ne suffit pas à justifier un achat ; un rendement locatif séduisant ne garantit pas davantage un investissement autofinancé.
Acheter ou louer sa résidence principale : raisonner à durée égale
La durée d’occupation change le résultat. À l’achat, les frais d’acquisition, de financement et les éventuels travaux sont engagés dès le départ. Une revente rapide laisse moins de temps pour absorber ces dépenses. À l’inverse, conserver longtemps un logement adapté à ses besoins peut renforcer l’intérêt de devenir propriétaire, sans garantir une plus-value.
Comparer le patrimoine final, pas seulement les mensualités
Une échéance de crédit comprend des intérêts et du capital remboursé : ce dernier contribue à constituer votre patrimoine. Il faut néanmoins ajouter l’assurance emprunteur, la taxe foncière, l’entretien et les charges non récupérables. Côté location, comptabilisez le loyer, son évolution et l’assurance habitation, mais aussi l’épargne conservée grâce à l’absence d’achat.
L’apport a un coût d’opportunité : immobilisé dans le logement, il ne produit plus le rendement qu’un autre placement aurait éventuellement procuré. Comparez donc, à une même date, le produit net de revente diminué du crédit restant avec l’épargne accumulée par le locataire. Intégrez les différences de dépenses mensuelles, la fiscalité des placements et les frais de sortie.
Déterminer son propre seuil de bascule
Il n’existe pas de nombre d’années universel au-delà duquel acheter devient préférable. Immobilier-danger.com présente notamment un exemple sur 5 ans où l’achat n’est favorable qu’avec une hausse estimée du bien de plus de 20 %. Ce résultat illustre la sensibilité aux hypothèses, pas une règle applicable à tous les logements.
Le logement constitue aussi une ancre géographique. Avant de calculer sa rentabilité, estimez le coût d’un départ imprévu : revente anticipée, déménagement, double logement temporaire ou mise en location à organiser. Cette « réserve de mobilité » permet de valoriser concrètement la souplesse du locataire, surtout lorsque l’emploi ou la composition familiale peut évoluer.
Investissement locatif : trois calculs pour éviter les faux bons résultats
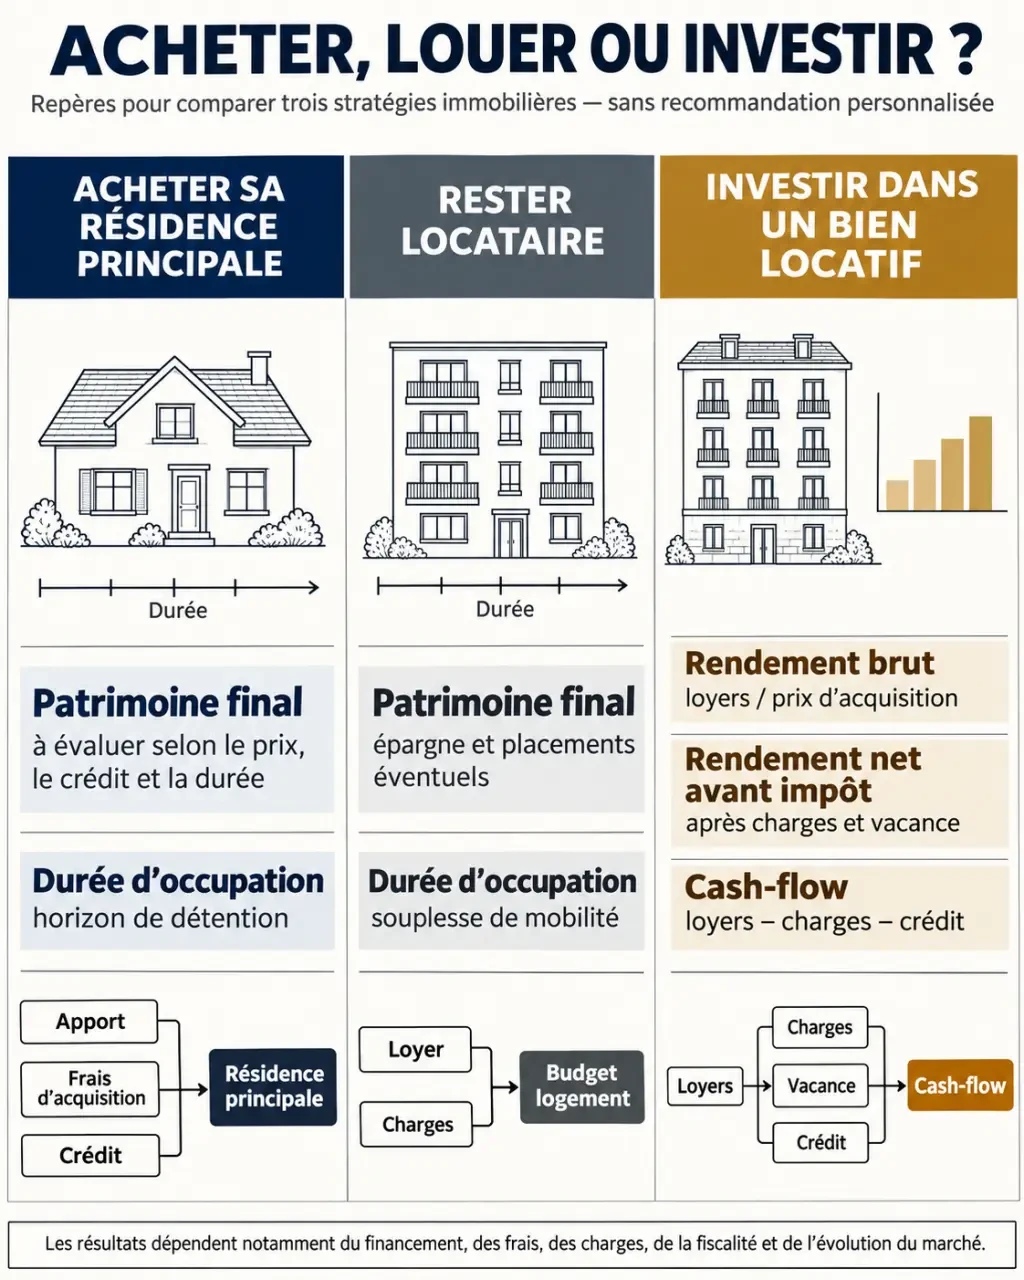
Pour un bien destiné à la location, distinguez rendement brut, rendement net et cash-flow. Ces indicateurs répondent à des questions différentes : quel revenu produit le bien, que reste-t-il après ses dépenses, et combien devez-vous ajouter chaque mois ?
| Indicateur | Calcul | Limite principale |
|---|---|---|
| Rendement brut | Loyers annuels hors charges ÷ prix retenu × 100 | Ignore charges, financement et impôts |
| Rendement net avant impôt | Loyers moins dépenses annuelles du propriétaire ÷ coût retenu × 100 | Dépend des dépenses incluses |
| Cash-flow mensuel | Recettes encaissées moins dépenses, crédit et provisions, ramenées au mois | Doit préciser le traitement de l’impôt |
Précisez toujours le dénominateur : prix d’achat seul ou coût total comprenant acquisition, travaux et mobilier. Deux rendements ne sont comparables que si leurs conventions sont identiques. Pour votre décision, le coût total du projet donne une vision plus complète de l’argent engagé.
Investissement-Locatif.com propose un exemple nantais : 150 000 € à l’achat et 800 € de loyer mensuel, soit 9 600 € par an et 6,4 % brut sur le prix seul. Les dépenses détaillées atteignent 3 068 € : taxe foncière de 900 €, copropriété de 1 200 €, assurance propriétaire non occupant de 200 € et gestion de 768 €. Le rendement net annoncé est de 4,35 %, avant fiscalité et financement.
Le même exemple retient un crédit de 100 000 € sur 20 ans à 3,6 %, avec une mensualité annoncée de 585 € hors assurance, et un cash-flow de −41 € par mois avant impôt. L’assurance emprunteur, la vacance et les travaux éventuels peuvent encore dégrader cette trésorerie. Un rendement positif peut donc coexister avec un effort d’épargne mensuel.
Location nue ou meublée : partir du locataire visé
Le mode de location doit correspondre à la demande locale. Une famille souhaitant s’installer durablement ne recherche pas nécessairement le même logement qu’un étudiant ou un salarié en mobilité. Un loyer théorique supérieur ne compense pas automatiquement des changements fréquents de locataires.
JD2M évoque un écart moyen de loyers de 15 à 20 % entre meublé et vide. Ce repère ne doit pas être appliqué mécaniquement : vérifiez des logements comparables, l’encadrement éventuel des loyers et le budget réel des candidats. En meublé, prévoyez également l’équipement obligatoire, son renouvellement et davantage d’interventions possibles.
- Location nue : adaptée notamment aux occupants disposant de leurs meubles ; bail de résidence principale généralement de 3 ans lorsque le bailleur est une personne physique, hors exceptions.
- Location meublée : adaptée aux besoins d’installation immédiate ; obligations d’équipement et règles de bail spécifiques.
- Courte durée : recettes variables selon la saison, avec ménage, commercialisation et contraintes locales à intégrer.
La fiscalité constitue une comparaison distincte. La location nue relève généralement des revenus fonciers, le meublé des bénéfices industriels et commerciaux. Au régime réel, le statut de loueur en meublé non professionnel peut permettre de déduire certaines charges et de pratiquer des amortissements, sous conditions. Ce mécanisme ne signifie pas absence garantie d’impôt : faites aussi examiner les conséquences à la revente par un comptable spécialisé.
Comparer les biens et éprouver le scénario avant de signer
Une moyenne par ville ne remplace pas l’analyse d’une adresse. Comparez la demande locative, les transports, l’état de l’immeuble et la facilité de revente. Un prix bas peut traduire une opportunité, mais aussi une faible demande ou d’importants travaux. Pour départager deux placements, examinez également leur liquidité, leur fiscalité, le risque de perte et le temps de gestion.
Avant toute offre, réunissez les justificatifs : taxe foncière, charges de copropriété, procès-verbaux d’assemblée générale, travaux votés, diagnostics, devis et références de loyers comparables. Vérifiez le DPE, la décence énergétique et les restrictions applicables à la date prévue de location. Contrôlez aussi l’encadrement des loyers, les autorisations locales éventuelles et le règlement de copropriété.
Construisez ensuite votre simulation dans un tableur ou un outil dont les hypothèses restent visibles :
- Scénario central : prix négocié, financement proposé, loyer justifié et dépenses documentées.
- Scénario dégradé : vacance prolongée, travaux imprévus, loyer inférieur et revente moins favorable.
- Scénario de sortie : capital restant dû, frais de vente et fiscalité éventuelle de la cession.
Conservez une épargne de sécurité distincte de l’apport. Si le projet ne tient qu’avec une occupation permanente, aucune réparation et une hausse certaine du prix, il manque de marge. Le bon choix immobilier reste finançable lorsque les hypothèses deviennent moins favorables, tout en respectant votre horizon de vie et votre capacité réelle d’épargne.
- Achat immobilier en indivision : des parts bien calculées, une sortie préparée - 21 novembre 2026
- Aménagement intérieur à Bruxelles : Inspiredeco.be, inspiration déco ou prestataire ? - 20 novembre 2026
- Gagner de la place dans le salon sans renoncer au confort - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Appartement T4 : le choix stratégique entre confort familial et rentabilité locative
 Maison mitoyenne par le garage : entre gain d’intimité et risques acoustiques cachés
 Chien-assis de maison : comment gagner du volume et de la lumière sans dénaturer votre toiture
 Diagnostic pour location : les 7 documents à vérifier, leurs délais et les pièges du bail