Achat immobilier en indivision : des parts bien calculées, une sortie préparée
Publié par : Éloïse Garcin-Destrel — Rédactrice spécialisée en immobilier
Acheter en indivision permet de devenir propriétaire à plusieurs, sans créer de société. Chaque acquéreur détient une fraction du même bien, indiquée dans l’acte notarié. Cette simplicité suppose toutefois de régler trois questions avant de signer : quelle part appartient à chacun, qui finance quoi et que se passe-t-il si l’un souhaite partir ? Les réponses doivent être cohérentes avec le crédit, l’usage du logement et votre situation familiale.
Acheter ensemble ne signifie pas partager matériellement le logement
L’indivision existe lorsque deux ou plusieurs personnes possèdent des droits sur un même bien, sans division matérielle entre elles. Détenir 40 % d’une maison ne donne donc pas la propriété de certaines pièces : les droits portent sur l’ensemble. Les quotes-parts peuvent être égales ou différentes, par exemple 50/50, 40/60 ou 30/70.
Des concubins, des partenaires de PACS, des amis, une fratrie ou des co-investisseurs peuvent acheter ainsi un appartement, une maison ou un terrain. Pour les époux, le régime matrimonial doit être examiné : un achat à deux ne relève pas nécessairement de l’indivision. Le principal avantage est de réunir des ressources sans constituer une structure juridique distincte.
Indivision, copropriété et SCI ne désignent pas la même organisation. Elles peuvent même se combiner : un appartement situé dans une copropriété peut être acheté en indivision.
| Organisation | Ce que vous détenez | Point d’attention |
|---|---|---|
| Indivision | Une quote-part du bien entier | Organiser les décisions et le départ d’un propriétaire |
| Copropriété | Un lot privatif et une quote-part des parties communes | Respecter le règlement et les décisions collectives |
| SCI | Des parts d’une société propriétaire du bien | Prévoir des statuts, des formalités et une gestion suivie |
La SCI mérite une comparaison lorsque le projet implique une détention durable ou une transmission. Elle n’est cependant ni automatiquement plus protectrice ni plus économique : son intérêt dépend des associés, de la fiscalité et des règles statutaires.
Fixer les quotes-parts sans les confondre avec le remboursement du prêt
Établir un budget individuel avant l’acte
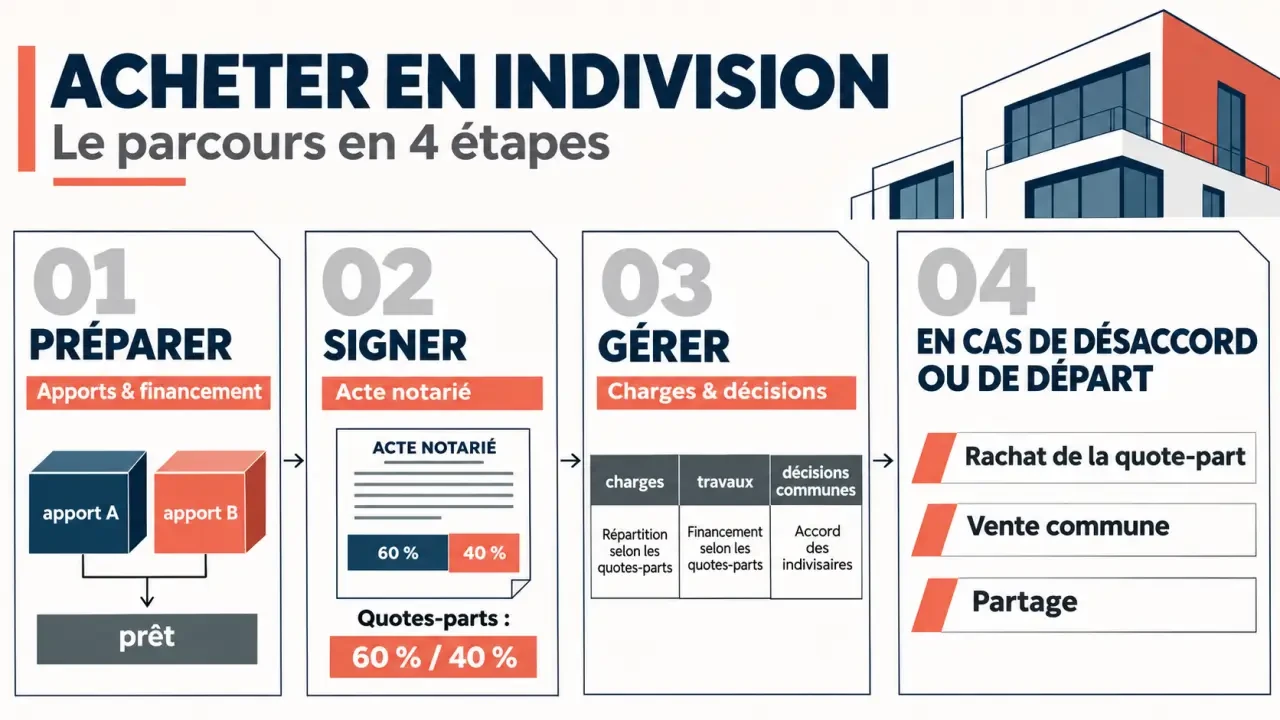
Les quotes-parts de propriété sont inscrites dans l’acte authentique de vente. Pour les déterminer, présentez au notaire les apports personnels, le financement emprunté attribuable à chacun et la prise en charge des frais d’acquisition. Identifiez séparément les travaux prévus et les dépenses courantes : toutes les sommes versées n’ont pas la même fonction juridique.
À titre d’exemple, pour un prix de 300 000 euros, une répartition 60/40 correspond à 180 000 euros et 120 000 euros du prix. Il reste à vérifier comment les frais sont financés et comment l’emprunt est réparti. Une quote-part ne se déduit pas du seul apport initial. Le plan complet doit être documenté et validé avant la signature.
Un remboursement ultérieur plus important par l’un des propriétaires ne modifie pas automatiquement les proportions inscrites dans l’acte. Il peut soulever une question de créance entre indivisaires, selon les accords et les justificatifs. Évitez donc de signer à parts égales en comptant régulariser oralement plus tard.
Distinguer propriété, dette bancaire et assurance
Le financement peut associer apports, prêts individuels ou emprunt commun, sous réserve de l’accord des établissements. Avec un crédit comportant une clause de solidarité, la banque peut réclamer à un co-emprunteur davantage que sa contribution convenue entre acheteurs. Votre répartition interne ne limite pas nécessairement les droits du prêteur.
La quotité d’assurance emprunteur constitue encore une autre répartition : elle détermine la couverture prévue pour chaque assuré, pas sa propriété. Comparez les garanties décès, incapacité et invalidité, leurs exclusions et les quotités proposées. Une simulation bancaire ou l’aide d’un courtier éclaire le budget, mais ne remplace pas la validation juridique des parts.
Prévoir les dépenses et les décisions du quotidien
La gestion du bien repose sur les articles 815 et suivants du Code civil. Comme le distingue Notaires.fr, toutes les décisions ne nécessitent pas l’unanimité : la règle dépend de la nature de l’acte.
| Nature de l’acte | Règle générale | Exemple |
|---|---|---|
| Conservation | Un indivisaire peut prendre les mesures nécessaires | Faire réparer une fuite menaçant le bien |
| Administration | Majorité d’au moins 2/3 des droits indivis pour certains actes, avec information des autres | Certains actes de gestion courante |
| Disposition | Unanimité en principe, avec exceptions légales ou judiciaires | Vendre le bien immobilier |
Les 2/3 se calculent en droits, pas en nombre de personnes. À deux avec 50 % chacun, aucun ne dispose seul de cette majorité. La qualification des travaux ou d’un bail doit être vérifiée avant de conclure qu’une majorité suffit.
Les dépenses de propriété sont généralement réparties selon les quotes-parts, tandis que les consommations personnelles doivent être distinguées. Précisez le traitement de l’assurance habitation, de la taxe foncière, des charges de copropriété et des travaux. Une occupation privative empêchant les autres de jouir du bien peut entraîner une indemnité d’occupation, sauf accord contraire.
Pensez aux paiements comme à une chaîne de traçabilité : une décision écrite, un devis accepté, une facture puis un virement identifiable. Un tableau partagé reliant ces quatre maillons permet de savoir si une somme constitue une dépense commune, une avance remboursable ou un coût personnel. Cette discipline évite qu’au moment de la vente, chacun reconstruise plusieurs années de comptes à partir de souvenirs.
Organiser la stabilité sans oublier séparation, décès et impayés
Une convention d’indivision permet de fixer les règles de gestion, de désigner un gérant et de préciser l’usage du logement, les dépenses et certaines modalités de départ. Pour un immeuble, Notaires.fr indique un acte notarié et une publication au Service de publicité foncière. Une convention à durée déterminée peut être conclue pour 5 ans maximum, avec renouvellement possible ; une durée indéterminée est également envisageable.
Cette convention ne supprime pas toutes les difficultés. Elle doit notamment s’articuler avec le prêt : le départ d’un propriétaire ne le libère pas automatiquement de son engagement bancaire. En cas d’impayé, les autres peuvent être exposés selon le contrat de crédit et les droits des créanciers.
En cas de décès, la quote-part du défunt entre dans sa succession : le survivant ne la récupère pas automatiquement. Les concubins ne sont pas héritiers légaux l’un de l’autre. Faites donc examiner par le notaire les protections possibles, leur fiscalité et les droits des héritiers. L’assurance du crédit peut couvrir une dette selon le contrat, mais elle ne transmet pas la propriété.
Préparer une sortie réalisable, pas seulement un accord de principe
En principe, nul ne peut être contraint à demeurer dans l’indivision, sous réserve notamment des conventions et des décisions judiciaires applicables. Plusieurs voies existent : rachat par un autre indivisaire, cession à un tiers, vente commune du bien ou partage. Lorsqu’une quote-part est vendue à une personne extérieure, les autres indivisaires disposent d’un droit de préemption dans les conditions légales.
Pour un rachat, faites évaluer le bien et établir les comptes : capital restant dû, avances justifiées, éventuelle indemnité d’occupation et frais de l’opération. La banque doit aussi examiner la désolidarisation ou le refinancement. Si aucun accord n’aboutit, un partage judiciaire peut être demandé ; il peut conduire à une vente par licitation. Certaines procédures permettent également une vente autorisée par le juge à l’initiative de titulaires d’au moins 2/3 des droits, sans rendre la vente automatique.
Avant de signer, réunissez donc les justificatifs d’apport, le plan de financement, la répartition envisagée des parts et un budget annuel. Ajoutez votre accord sur l’occupation et un scénario de départ. Le bon moment pour négocier ces règles est avant l’achat, avec le notaire, lorsque chacun peut encore choisir librement les conditions du projet.
- Achat immobilier en indivision : des parts bien calculées, une sortie préparée - 21 novembre 2026
- Aménagement intérieur à Bruxelles : Inspiredeco.be, inspiration déco ou prestataire ? - 20 novembre 2026
- Gagner de la place dans le salon sans renoncer au confort - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Vendre sa maison sans agence : maximiser son prix de vente tout en sécurisant la transaction
 Surface chambre loi Carrez : 1,80m de hauteur et 3 erreurs de métrage à éviter
 Deux jeux de clés ou un par occupant : ce que le propriétaire doit vraiment remettre
 Achat d’une maison DPE F : 4 risques à chiffrer avant de signer