Donation à un enfant pour un achat immobilier : jusqu’à 300 000 € exonérés, mais pas pour n’importe quel logement
Publié par : Éloïse Garcin-Destrel — Rédactrice spécialisée en immobilier
Un parent peut aider son enfant à acheter un logement sans que la somme donnée supporte nécessairement des droits de donation. La nouvelle loi prévoit une exonération temporaire pouvant atteindre 300 000 € par bénéficiaire, sous conditions. Mais elle ne concerne pas tous les achats immobiliers : le type de logement, la date du versement, le délai d’utilisation de l’argent et son occupation sont déterminants.
Avant de transférer les fonds ou de signer un compromis, il faut distinguer ce dispositif des abattements familiaux habituels. Une donation exonérée fiscalement reste aussi une opération à anticiper sur le plan successoral.
Ce que change la nouvelle exonération pour un achat immobilier
L’article 790 A bis du Code général des impôts prévoit une exonération temporaire pour certains dons familiaux de sommes d’argent. Elle concerne les sommes versées du 15 février 2025 au 31 décembre 2026, lorsqu’elles sont affectées à une opération expressément prévue par le texte. Il ne s’agit donc pas d’une exonération générale de toutes les donations destinées à devenir propriétaires.
Pour l’achat immobilier, l’argent doit financer un immeuble neuf ou un logement en l’état futur d’achèvement, couramment appelé achat en VEFA. L’acquisition d’un logement ancien, même destiné à devenir la résidence principale de l’enfant, n’entre pas dans ce volet du dispositif.
Le texte couvre également certaines dépenses de rénovation énergétique d’un logement dont le bénéficiaire est propriétaire et qu’il affecte à son habitation principale. Cette possibilité obéit à des conditions propres : tous les travaux et toutes les dépenses ne sont pas admissibles.
Qui peut donner et qui peut recevoir ?
Les dons peuvent être consentis à un enfant, un petit-enfant ou un arrière-petit-enfant. À défaut d’une telle descendance, le dispositif peut bénéficier à un neveu ou une nièce. Pour un parent qui souhaite constituer l’apport immobilier de son enfant, le lien familial entre donc bien dans le champ prévu.
Contrairement à l’exonération habituelle de certains dons familiaux d’argent, ce régime temporaire ne prévoit pas de condition imposant au donateur d’avoir moins de 80 ans. Il faut toutefois vérifier l’ensemble des conditions applicables avant le versement, particulièrement lorsque plusieurs proches participent au financement.
100 000 € par donateur et 300 000 € par bénéficiaire : les plafonds à comprendre
Deux limites se combinent : 100 000 € pour un même donateur à un même bénéficiaire, et 300 000 € au total pour un même bénéficiaire. Le plafond de 300 000 € ne signifie donc pas qu’un seul parent peut donner cette somme intégralement sous cette exonération temporaire.
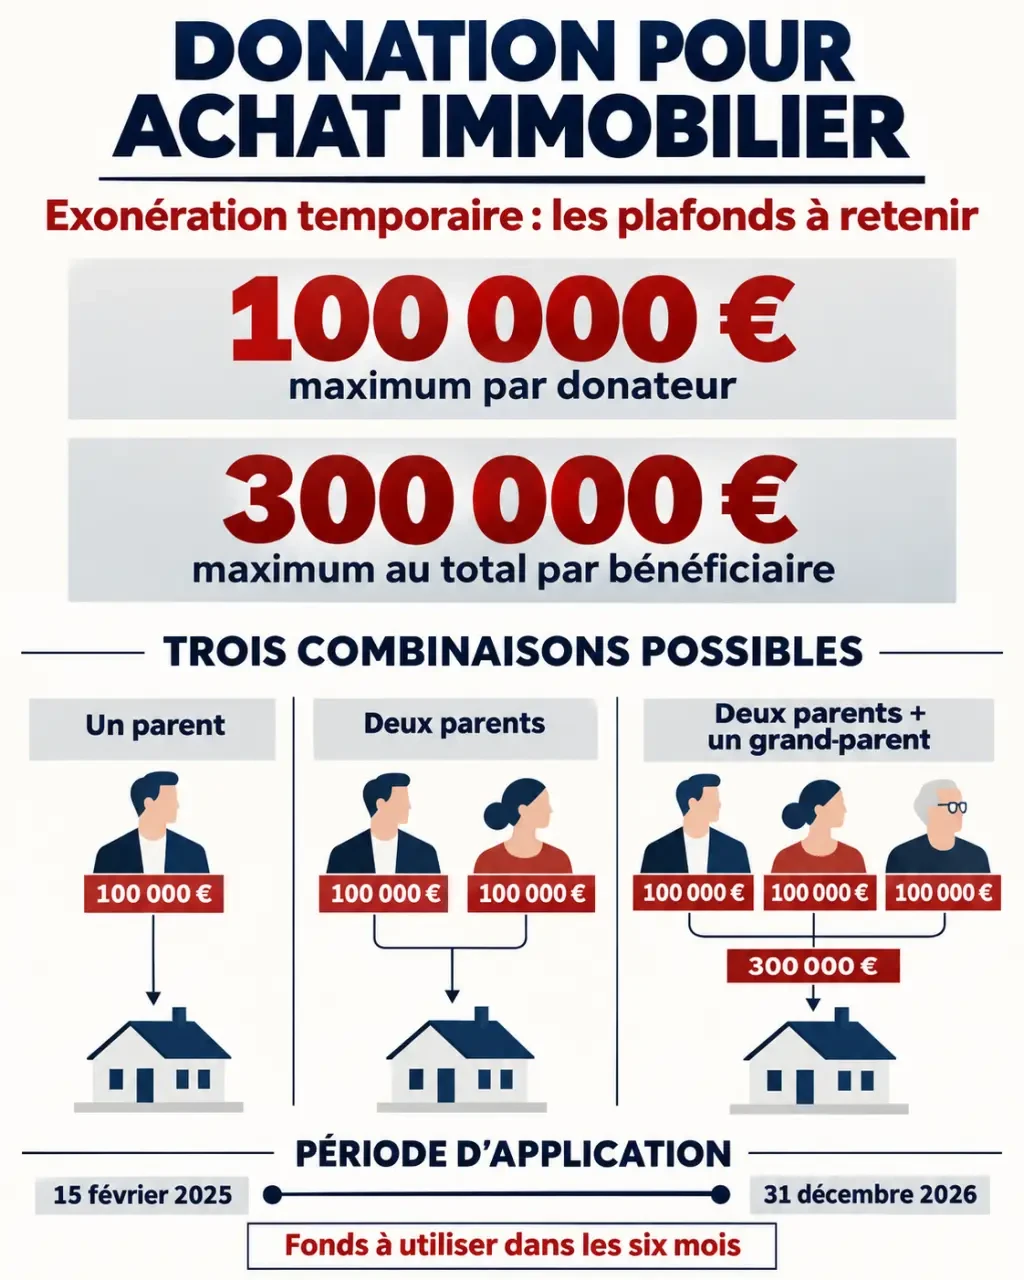
| Situation | Exonération temporaire envisageable |
|---|---|
| Une mère donne 100 000 € à son enfant | 100 000 €, si toutes les conditions sont remplies |
| Chaque parent donne 100 000 € | 200 000 € au total |
| Deux parents et un grand-parent donnent chacun 100 000 € | 300 000 € au total |
| Un seul parent donne 300 000 € | 100 000 € au maximum au titre de ce dispositif |
Les abattements habituels restent distincts
Un enfant bénéficie normalement d’un abattement de 100 000 € par parent, renouvelable tous les quinze ans, sur les donations reçues. Une exonération supplémentaire de 31 865 € peut concerner les dons familiaux de sommes d’argent, notamment si le donateur a moins de 80 ans et si le bénéficiaire est majeur ou émancipé.
Ces mécanismes peuvent se cumuler avec le régime temporaire lorsque leurs conditions respectives sont remplies. En revanche, il faut tenir compte des donations antérieures pour savoir quelle part des abattements habituels demeure disponible. Une même somme ne se comptabilise pas deux fois.
Le logement et son occupation doivent respecter des conditions précises
Le bénéficiaire doit utiliser les sommes données au plus tard le dernier jour du sixième mois suivant leur versement. Ce calendrier impose de rapprocher la donation du projet réel. Un achat retardé, un financement bancaire refusé ou une signature repoussée peuvent compromettre l’exonération si l’argent n’est pas affecté dans le délai prévu.
Une résidence principale, pour soi ou pour un locataire
Le logement acquis doit être conservé comme résidence principale du bénéficiaire ou affecté à la location à usage d’habitation principale pendant au moins cinq ans. Pour une acquisition, cette durée court à compter de la date d’acquisition ou de l’achèvement lorsque celui-ci est postérieur. Le logement ne peut donc pas être traité librement comme une résidence secondaire ou une location touristique.
Lorsque le bénéficiaire choisit de louer le logement, le contrat ne doit pas être conclu avec un membre de son foyer fiscal. Acheter pour loger un proche nécessite ainsi de vérifier sa situation fiscale, et pas seulement son lien de parenté.
Un achat ancien ne devient pas éligible grâce à des travaux
L’achat d’un appartement ancien avec une enveloppe de rénovation ne bénéficie pas automatiquement de l’exonération sur l’ensemble du budget. Il faut distinguer le prix d’acquisition, non admissible à ce titre, des éventuelles dépenses de rénovation énergétique éligibles. Pour ces dernières, des restrictions de cumul existent notamment avec certaines aides et certains avantages fiscaux : une vérification poste par poste est nécessaire.
Organiser la donation sans fragiliser le financement ni la succession
La meilleure méthode consiste à préparer ensemble le calendrier bancaire, le versement familial et la signature notariale. Avant de donner, faites confirmer l’éligibilité du logement et l’affectation prévue des fonds. Conservez les justificatifs du virement, de l’acquisition et, le cas échéant, des travaux : l’exonération doit pouvoir être justifiée.
Pensez au financement comme à une palette : chaque couleur correspond à une origine de fonds — donation temporairement exonérée, donation utilisant un abattement classique, épargne personnelle, emprunt. Les distinguer dans un tableau permet d’affecter chaque somme au bon usage, sans attribuer par erreur au don exonéré une dépense non admissible. Cette ventilation devient particulièrement utile quand le projet mélange achat, travaux et frais annexes.
Déclarer le don même lorsqu’aucun droit n’est dû
Une exonération ne dispense pas de déclaration. Le bénéficiaire doit déclarer le don à l’administration fiscale en identifiant le régime applicable. Les modalités et le calendrier doivent être vérifiés au moment de l’opération. Un don d’argent peut être réalisé sans acte notarié, mais le recours au notaire est utile pour sécuriser un montant important ou une situation familiale complexe.
Préserver l’équilibre entre les enfants
L’absence de droits de donation ne règle pas les conséquences successorales. Une somme donnée à un enfant peut devoir être prise en compte lors du règlement de la succession, selon la nature de la donation. Lorsqu’elle sert à acheter un bien, les règles de valorisation peuvent produire un résultat différent du montant initialement versé.
Le notaire peut préciser si une donation simple ou une donation-partage convient mieux, et organiser une éventuelle aide aux autres enfants. Si l’enfant achète en couple, il faut aussi faire correspondre l’origine des fonds, les quotes-parts de propriété et les mentions de l’acte à sa situation matrimoniale. Le bon montage protège à la fois l’avantage fiscal, le projet immobilier et l’équilibre familial.
- Donation à un enfant pour un achat immobilier : jusqu’à 300 000 € exonérés, mais pas pour n’importe quel logement - 11 novembre 2026
- Aménagement intérieur de caravane : gagner de la place sans surcharger - 10 novembre 2026
- Entretien du bac à graisse en maison individuelle : écrémer ne suffit pas - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Spécimen Éditions : pourquoi choisir une expertise immobilière de niche pour sécuriser vos décisions ?
 État des lieux d’entrée : 10 jours pour le modifier et 3 réflexes pour éviter les litiges
 Décomposition d’un immeuble par composant : méthode, tableaux et optimisation fiscale
 Audit énergétique en copropriété : prix, DPE collectif et travaux à voter sans se tromper